

Finance & Pilotage
Croissance et trésorerie : anticipez vos recrutements avant que le cash ne manque
Une entreprise peut être rentable et manquer de liquidités. Pour éviter le décalage, anticipez encaissements/décaissements, suivez FR-BFR et testez chaque recrutement sur votre seuil de trésorerie.

Une entreprise peut gagner des clients, afficher un bénéfice et manquer d’argent pour payer ses fournisseurs. Pour éviter ce décalage, il faut prévoir les encaissements et les décaissements, réduire le besoin en fonds de roulement et conditionner les nouveaux engagements aux liquidités disponibles. La croissance se pilote aussi avec un calendrier de paiements, pas seulement avec le chiffre d’affaires.
Repérer ce que chaque nouvelle vente consomme en trésorerie
La trésorerie correspond aux liquidités mobilisables à un instant donné. Le résultat net mesure une performance comptable : une vente facturée peut contribuer au bénéfice sans être encore encaissée. La capacité d’autofinancement (CAF) renseigne sur les ressources potentielles générées par l’activité, mais ne correspond pas directement au solde bancaire.
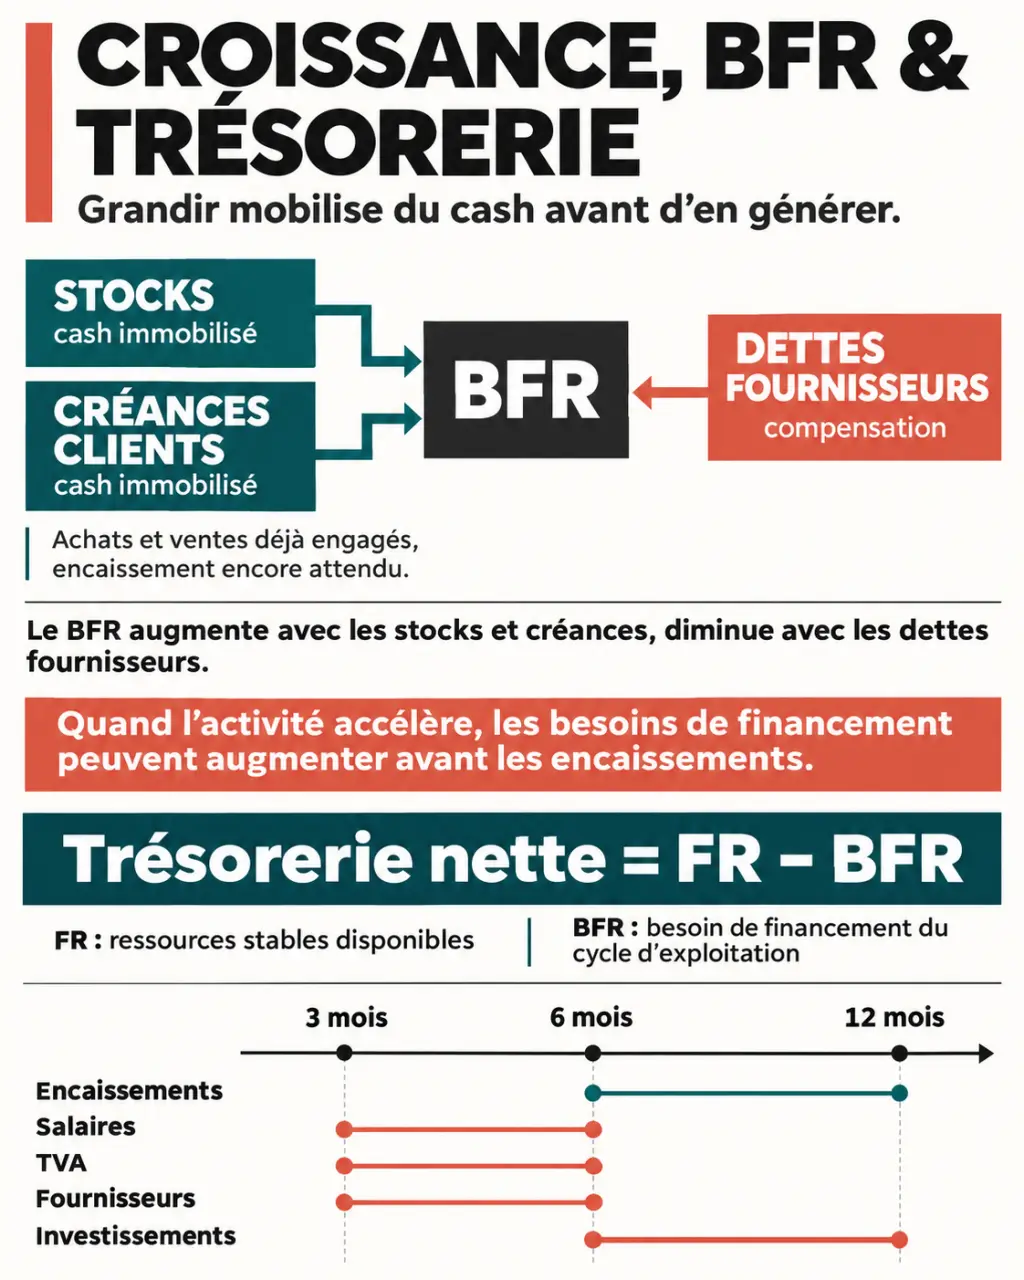
Trois repères permettent de comprendre les tensions :
- Le fonds de roulement (FR) correspond aux ressources stables restant disponibles après le financement des immobilisations.
- Le besoin en fonds de roulement (BFR) mesure l’argent immobilisé dans le cycle d’exploitation, notamment dans les stocks et les créances clients, après déduction des dettes fournisseurs.
- La trésorerie nette = FR − BFR. Si le BFR progresse plus vite que les ressources disponibles, la marge de manœuvre diminue.
Dans le commerce, une hausse des stocks peut absorber le cash avant les ventes. Dans les services, les salaires sont parfois versés plusieurs semaines avant le règlement des missions. Avant d’accepter un gros contrat, identifiez les dépenses à avancer, les acomptes négociables et la date probable d’encaissement.
Transformer les prévisions en décisions d’investissement
Construisez un prévisionnel à 3, 6 et 12 mois, puis suivez chaque semaine l’horizon le plus proche. Partez des soldes bancaires rapprochés et inscrivez les encaissements et décaissements à leur date probable : clients, fournisseurs, salaires, cotisations, TVA, remboursements et investissements. Distinguez les commandes signées des ventes encore incertaines.
Préparez un scénario central et un scénario dégradé, qui intègre par exemple un retard de paiement client ou une progression des ventes moins rapide. Actualisez les hypothèses à partir des écarts entre prévisionnel et réalisé, plutôt que de reconduire automatiquement le budget.
Évaluez votre réserve de trésorerie en fonction des échéances qu’elle couvre, pas seulement de son montant en euros. Un même solde bancaire n’offre pas la même protection avant ou après la paie. Définissez un plancher correspondant aux décaissements incompressibles jusqu’aux prochains encaissements suffisamment certains. Testez ensuite chaque recrutement ou achat par rapport à ce seuil : vous distinguez ainsi l’argent disponible de celui qui peut réellement être engagé.
Pour en savoir plus sur les sujets financiers liés à ces arbitrages, complétez votre analyse par une veille régulière, sans remplacer vos propres simulations.
Libérer du cash dans les ventes, les stocks et les achats
Facturez dès que le contrat le permet, vérifiez les coordonnées du destinataire et traitez rapidement les litiges. Une facture bloquée pour une référence manquante ne se débloque pas avec une simple relance automatique. Pour les prestations longues, négociez des acomptes ou une facturation par jalons.
| Levier | Action concrète | Point de vigilance |
|---|---|---|
| Encaissements | Relancer selon l’échéance et le risque client | Distinguer un retard administratif d’une difficulté financière |
| Stocks | Réduire les références à rotation lente et ajuster les réapprovisionnements | Préserver la disponibilité des produits essentiels |
| Décaissements | Négocier les échéances avant de commander | Respecter les délais légaux et les engagements envers les fournisseurs stratégiques |
| Financement | Étudier une ligne de financement à court terme ou l’affacturage | Comparer les coûts, les garanties et les conditions de recours |
Entre professionnels, le délai de paiement par défaut est généralement de 30 jours après réception des marchandises ou exécution de la prestation. Sous certaines conditions et hors régimes particuliers, un accord peut prévoir jusqu’à 60 jours date de facture ou 45 jours fin de mois. En cas de retard concerné, l’indemnité forfaitaire de recouvrement est de 40 €. Allonger unilatéralement ses délais de paiement n’est donc pas une méthode d’optimisation.
Choisir les outils et les contrôles adaptés au volume des flux
Un tableur peut suffire lorsque les comptes et les transactions sont peu nombreux. Quand les entités, les banques ou les devises se multiplient, un logiciel de trésorerie ou un Treasury Management System (TMS) facilite la centralisation des relevés, la consolidation des données et l’actualisation des prévisions. Comparez les connexions bancaires, l’intégration comptable, les droits d’accès et la traçabilité.
La facturation électronique facilite le suivi de l’émission et du traitement des factures, mais ne garantit pas leur paiement. En France, l’obligation de réception débute le 1er septembre 2026 pour les entreprises concernées. L’émission devient obligatoire le 1er septembre 2027 pour les TPE, PME et microentreprises concernées. Préparez les données clients et les circuits de validation en amont.
Chaque semaine, suivez le point bas prévisionnel, les factures échues et les écarts de prévision. Chaque mois, examinez le BFR, les délais moyens de règlement clients (DSO) et fournisseurs (DPO), ainsi que les marges. Pour que les indicateurs débouchent sur des actions, désignez un responsable pour chaque correction.
Enfin, séparez la création d’un bénéficiaire de l’autorisation de paiement, prévoyez une double validation adaptée aux montants et vérifiez tout changement de coordonnées bancaires par un canal connu. Un expert-comptable ou un directeur financier externalisé peut aider à structurer ces contrôles et à préparer les financements avant que le manque de liquidités ne devienne urgent.

