

Fiscalité
SCPI européennes : fiscalité, rendement et revente, les points à vérifier avant d’investir
Diversification et fiscalité sont séduisantes, mais le rendement annoncé peut différer. Avant d’investir en SCPI européennes, comparez portefeuille, imposition, frais et modalités de revente.

Les SCPI européennes donnent accès à des immeubles situés hors de France sans avoir à les gérer directement. Leur diversification et leur fiscalité peuvent présenter un intérêt, mais le rendement affiché ne correspond pas toujours au revenu réellement perçu. Pour comparer les offres, examinez le portefeuille, l’imposition, les frais et les conditions de revente.
Une exposition européenne ne garantit pas une vraie diversification
Une SCPI collecte l’épargne de ses associés pour acheter et louer des immeubles. La société de gestion s’occupe des acquisitions, des travaux et de la gestion locative. En contrepartie, chaque associé reçoit une quote-part des revenus distribués, dont le montant n’est pas garanti. Le cadre français et le contrôle de l’AMF ne garantissent ni le capital ni la performance.
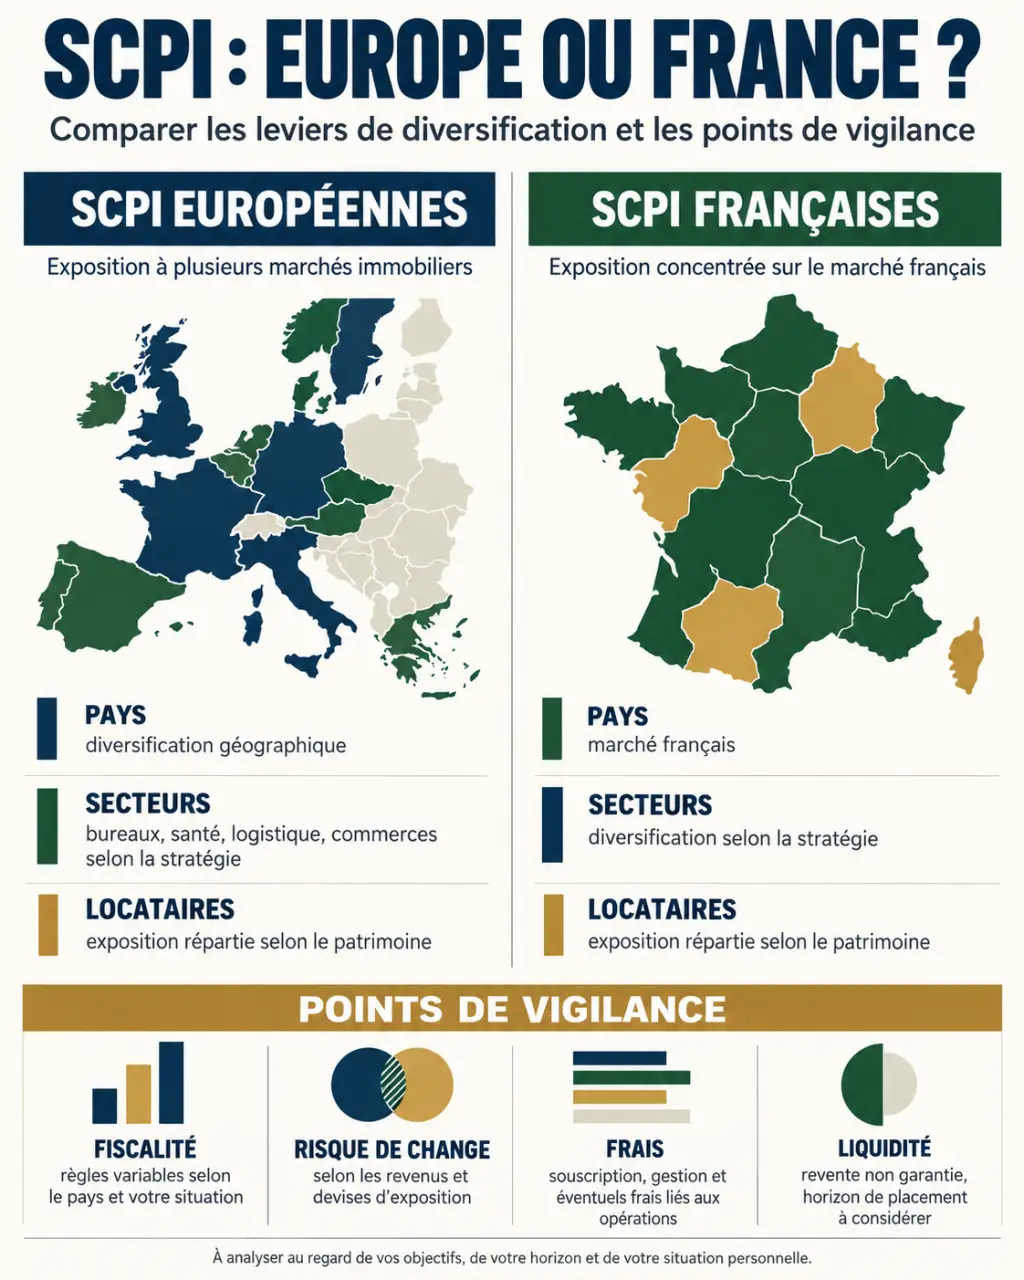
SCPI européenne n’est pas une catégorie juridique assortie d’un seuil universel. L’expression désigne généralement un véhicule investi majoritairement ou entièrement dans des immeubles européens hors de France. Louve Invest utilise, par exemple, le critère d’un patrimoine composé à plus de 50 % d’actifs situés hors de France pour son classement.
Une SCPI française concentre ses investissements en France. Une SCPI européenne peut détenir des biens en Allemagne, en Espagne, en Italie ou aux Pays-Bas. Une SCPI internationale peut aussi investir en dehors de l’Europe. Quant au terme « diversifiée », il décrit une autre caractéristique : la répartition entre secteurs comme les bureaux, les commerces, la logistique ou la santé.
Vérifiez les pondérations réelles. Investir dans plusieurs pays ne suffit pas si les loyers dépendent surtout d’un secteur ou de quelques locataires. Les actifs situés hors de la zone euro ajoutent aussi un risque de change.
La fiscalité dépend des immeubles, pas de l’étiquette commerciale
Pour un résident fiscal français qui détient ses parts en direct, les revenus immobiliers étrangers sont généralement imposés dans le pays où se trouvent les immeubles. La convention fiscale conclue avec la France détermine ensuite comment éviter la double imposition. Deux mécanismes sont à distinguer :
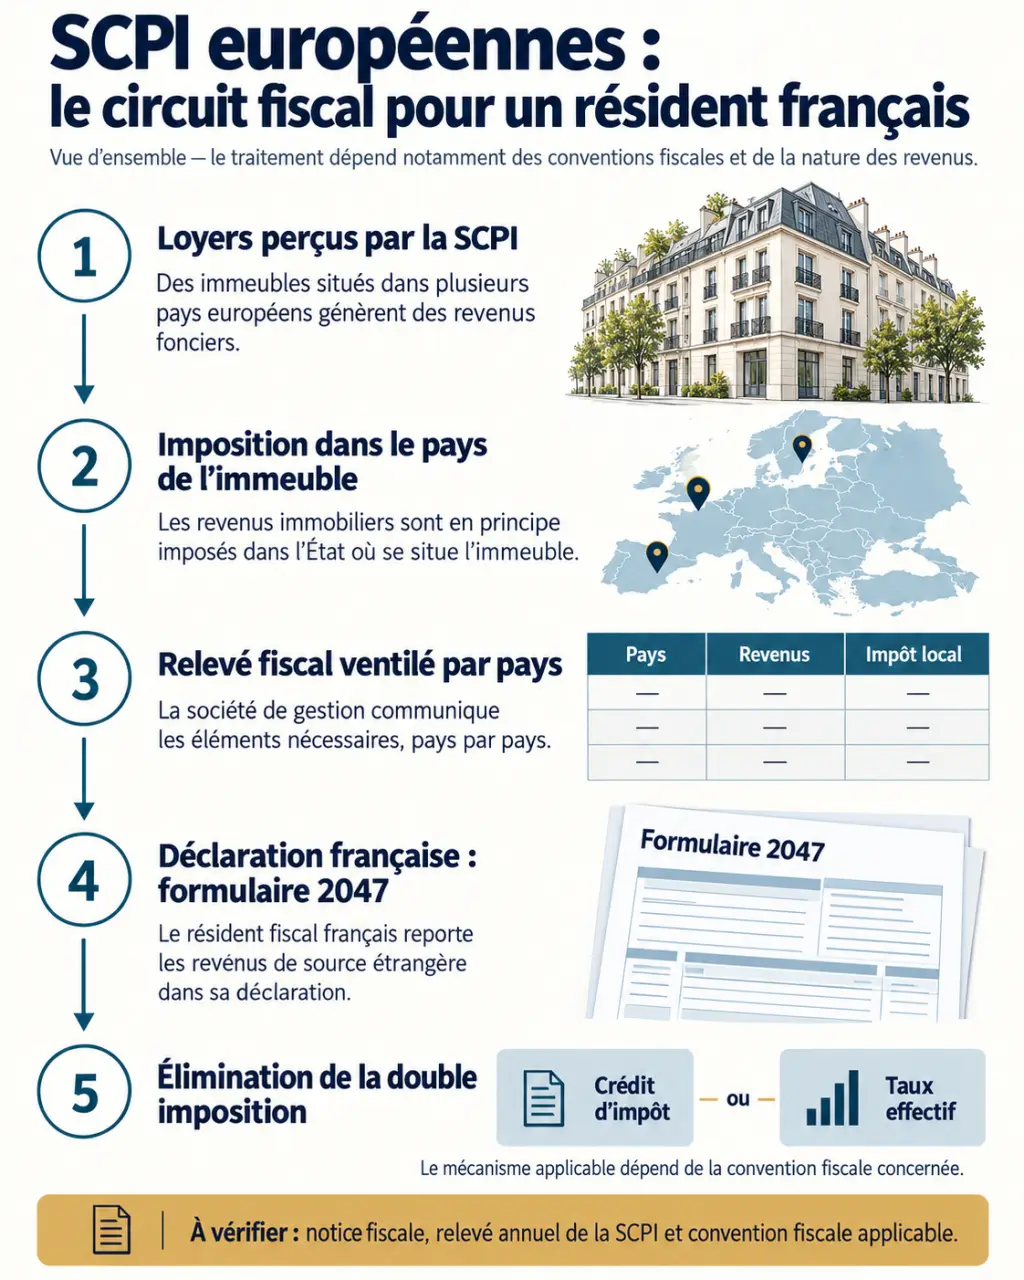
- Le crédit d’impôt : il réduit l’impôt français selon les règles de la convention, souvent à hauteur de l’impôt français correspondant aux revenus concernés, et pas nécessairement du montant payé à l’étranger.
- Le taux effectif : les revenus concernés sont exonérés en France, mais pris en compte pour calculer le taux applicable aux autres revenus imposables.
Les revenus immobiliers étrangers échappent généralement aux prélèvements sociaux français de 17,2 %, sous réserve du traitement prévu par la convention applicable. Cela ne signifie pas qu’ils sont exonérés de tout impôt ou sans effet sur la fiscalité du foyer.
Les revenus restent à déclarer en France, généralement à l’aide du formulaire 2047, puis à reporter dans la déclaration principale. Appuyez-vous sur le relevé fiscal annuel ventilé par pays que transmet la société de gestion. Une simulation adaptée à votre situation est plus pertinente qu’une simple soustraction de votre tranche marginale d’imposition. La détention en assurance-vie ou en société modifie aussi l’analyse.
Du taux de distribution au rendement réellement obtenu
Pour préparer votre comparaison, vous pouvez consulter les-investisseurs-affranchis.com, puis confronter les propositions aux documents réglementaires de chaque SCPI. Veillez à comparer des chiffres établis sur le même périmètre.
Le taux de distribution rapporte la distribution annuelle au prix de référence de la part. Pour une SCPI investie à l’étranger, vérifiez notamment si le chiffre inclut les impôts acquittés dans les pays concernés pour le compte des associés. Il peut donc être supérieur au montant effectivement versé. La performance globale tient aussi compte de l’évolution du prix de la part. Un TRI cible, lui, reste un objectif non garanti.
Le rendement de certaines SCPI internationales peut dépasser 15 %, sans que ce niveau soit durable. Des acquisitions opportunistes, des distributions exceptionnelles ou les effets du délai de jouissance peuvent contribuer à ces résultats. Durant ce délai, les parts nouvellement souscrites ne donnent pas encore droit aux revenus. La première année de détention ne reproduit donc pas forcément le taux annuel annoncé.
Les frais d’entrée généralement cités se situent entre 8 et 12 %, mais certains véhicules n’en appliquent pas. Comparez alors les frais de gestion et d’acquisition, ainsi que les éventuelles pénalités de sortie. L’absence de frais d’entrée ne signifie pas l’absence de frais. Évitez aussi de déduire une seconde fois des frais déjà pris en compte dans les distributions publiées.
Une grille de sélection qui prépare aussi la sortie
Avant de souscrire, consultez le document d’informations clés, la note d’information, le rapport annuel et les bulletins périodiques. Ces documents doivent vous permettre de vérifier les éléments suivants :
| Élément à vérifier | Ce qu’il permet d’apprécier |
|---|---|
| Occupation physique et financière | Les surfaces occupées et les loyers effectivement générés. |
| Locataires et durée ferme des baux | La concentration des revenus et les échéances de relocation. |
| Prix et valeur de reconstitution | La position du prix, sans garantie contre une baisse. |
| Endettement, collecte et capitalisation | La capacité d’investissement et l’exposition au refinancement. |
| Retraits en attente et modalités de cession | Les conditions concrètes de liquidité. |
Votre besoin de liquidité doit guider la décision. Commencez par estimer une dépense future éventuelle, puis déterminez le montant que vous pouvez immobiliser. Si une revente retardée vous obligeait à emprunter ou à céder d’autres placements au mauvais moment, réduisez la somme envisagée. Examiner les conditions de sortie peut révéler des limites que le rendement attendu ne montre pas.
Prévoyez un horizon de 10 ans minimum, sans considérer cette durée comme une garantie de récupérer votre capital à l’échéance. Les parts ne sont pas cotées et leur revente dépend de la demande. La vacance, les travaux ou la baisse des loyers et des prix peuvent affecter à la fois les revenus et le capital. Une SCPI européenne peut compléter une allocation patrimoniale, mais elle ne remplace ni l’épargne de précaution ni la diversification entre classes d’actifs.

